
Las colas de apuestas de Ethereum se han vaciado y la red ahora puede absorber nuevos validadores y salidas casi en tiempo real.
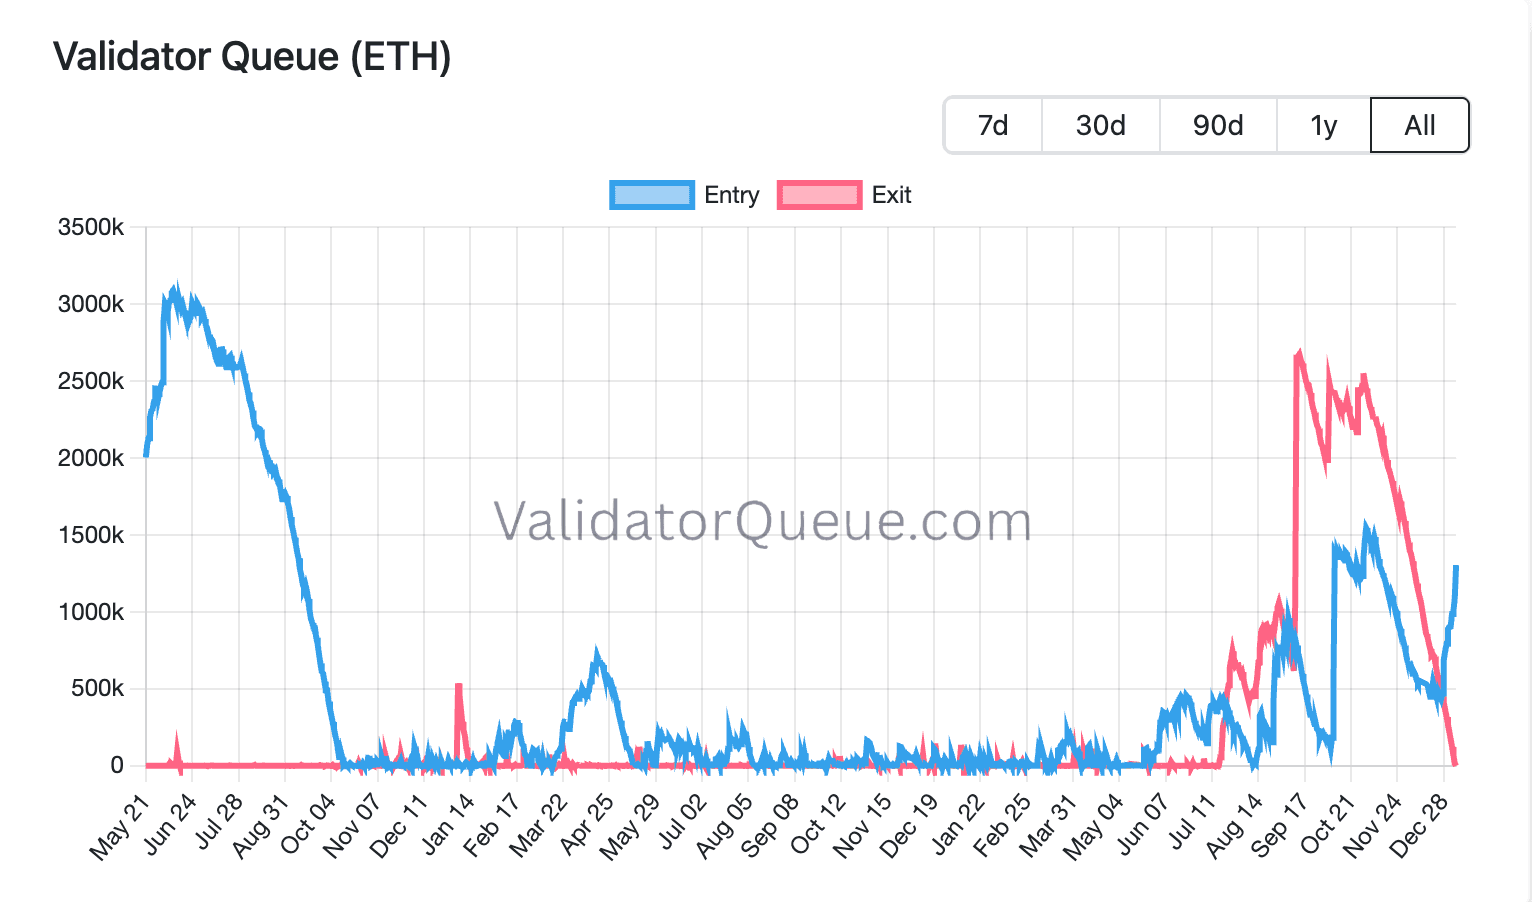
Esto significa que la prisa por bloquear ETH se ha desvanecido por ahora y la inversión se está estableciendo en un estado estable en lugar de una operación corta.
Las colas son simplemente el tiempo dedicado a comenzar o dejar de invertir en la red Ethereum, y actúan como un indicador de sentimiento y de liquidez.
En cierto sentido, la falta de colas es una característica, no un error, ya que es evidencia de que Ethereum puede manejar flujos de apuestas sin bloquear la liquidez durante semanas.
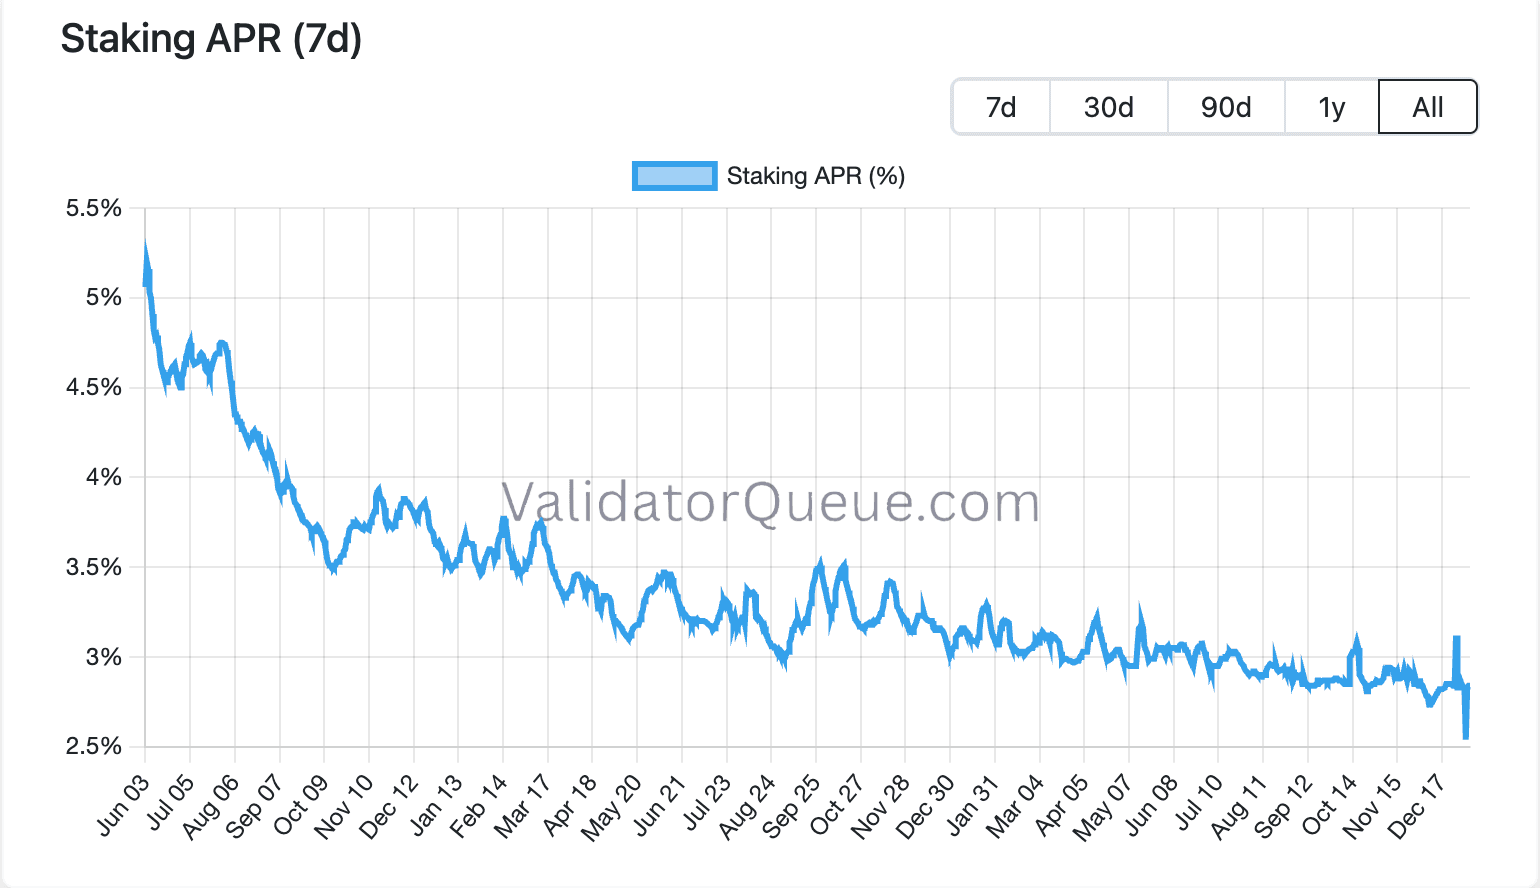
Al mismo tiempo, las recompensas de las apuestas disminuyeron al 3% a medida que el total de ETH invertido creció más rápido que los ingresos y las tarifas de emisión, lo que limitó los incentivos para volver a saltar en cualquier dirección y dejó colas cercanas a cero incluso cuando la participación general de las apuestas se mantuvo elevada.
El menor rendimiento puede reflejar hacinamiento, pero también una «prima de confianza» más alta: más ETH elige invertir en inversiones en lugar de en los libros de pedidos del intercambio.
Lo que esto significa simplemente es que la «presión para invertir» ya no es una narrativa cotidiana.
Cuando las colas son largas, el suministro de ETH se bloquea efectivamente más rápido de lo que la red puede instalar validadores, y esto puede crear una sensación de escasez.
Cuando las filas están cerca de cero, el sistema está más cerca de neutral. Las personas pueden apostar o deshacer sin esperar semanas, lo que hace que la inversión se sienta menos como una puerta unidireccional y más como una asignación líquida.
Esto cambia la psicología del comercio de éter.
Invertir aún reduce la presión de venta inmediata, pero no es lo mismo que bloquear monedas. Dado que los retiros funcionan sin problemas, ETH se comporta menos como un bloqueo forzado y más como una posición que genera rendimiento y que puede revertirse cuando cambia el sentimiento.
En general, la oferta de Ethereum ronda el 30%, muy por debajo del 50% previsto por Galaxy Digital para finales de 2025. Las expectativas de Galaxy de que ETH mantendría los precios por encima de los 5.500 dólares gracias a un shock de oferta inducido por la inversión y que el Nivel 2 superaría al Nivel 1 en actividad económica no se materializaron.
Los récords históricos de ETH podrían estar muy lejos
El TVL de DeFi de Ethereum ronda los 74 mil millones de dólares, muy por debajo de su máximo de alrededor de 106 mil millones de dólares en 2021, aunque las direcciones activas diarias casi se han duplicado durante el mismo período, según DeFi Llama.
La red todavía representa cerca del 58% del total de DeFi TVL, pero esa proporción enmascara una realidad más fragmentada.
Ecosistemas como Solana, Base y DeFi nativo de bitcoin están capturando cada vez más un crecimiento incremental, permitiendo que las actividades se extiendan por toda la órbita de Ethereum sin que se traduzca en la misma concentración de valor o demanda de ETH en sí.
Esa fragmentación es importante porque los argumentos alcistas más fuertes de Ethereum solían ser simples. Un mayor uso significó más tarifas, más quema y más presión estructural sobre el suministro.
El pico de TVL en 2021 también fue una era de apalancamiento; Un TVL más bajo hoy en día no significa necesariamente menos uso, solo menos espuma.
Sin embargo, en el régimen actual, una parte importante de la actividad de los usuarios puede ocurrir en redes de capa 2, donde las tarifas son más baratas y la experiencia más fácil, pero la captura del valor que se acumula nuevamente en ETH puede ser menos obvia para los mercados spot en este momento.
«Una forma de plantearlo es que Ethereum ha perdido claridad direccional», compartió el fundador de DNTV Research, Bradley Park, en una nota a CoinDesk. «Si ETH se trata principalmente como un activo fiduciario para invertir en lugar de utilizarlo activamente, se debilita el mecanismo de quema: se quema menos ETH, la emisión continúa y la presión de venta aumenta con el tiempo».
«En los últimos 30 días, Base ha generado significativamente más tarifas que el propio Ethereum. Ese contraste plantea una pregunta más difícil para Ethereum: si su trayectoria actual está canalizando adecuadamente el uso hacia el valor de ETH», añadió Park.
Esa brecha entre actividad y captura de valor aparece en los mercados de predicción.
En Polymarket, los comerciantes dan solo un 11% de posibilidades de que ETH alcance un nuevo máximo histórico para marzo de 2026, a pesar de que hay mayores direcciones activas y la participación aún dominante de DeFi TVL.
Los precios sugieren que el mercado ve la fragmentación y la oferta ilimitada como factores limitantes, y que el uso por sí solo ya no es suficiente para plantear el mayor desafío.
Pero ese panorama podría cambiar rápidamente si la política estadounidense evoluciona para permitir productos ETH que produzcan rendimiento, un cambio que reabriría el comercio de «primas de acciones».


