
«Es posible que las tarjetas de crédito no funcionen para impuestos sobre las ventas o propinas a partir del 1 de julio».
Ya habrás escuchado esa afirmación, pero si es cierta depende de a quién le preguntes.
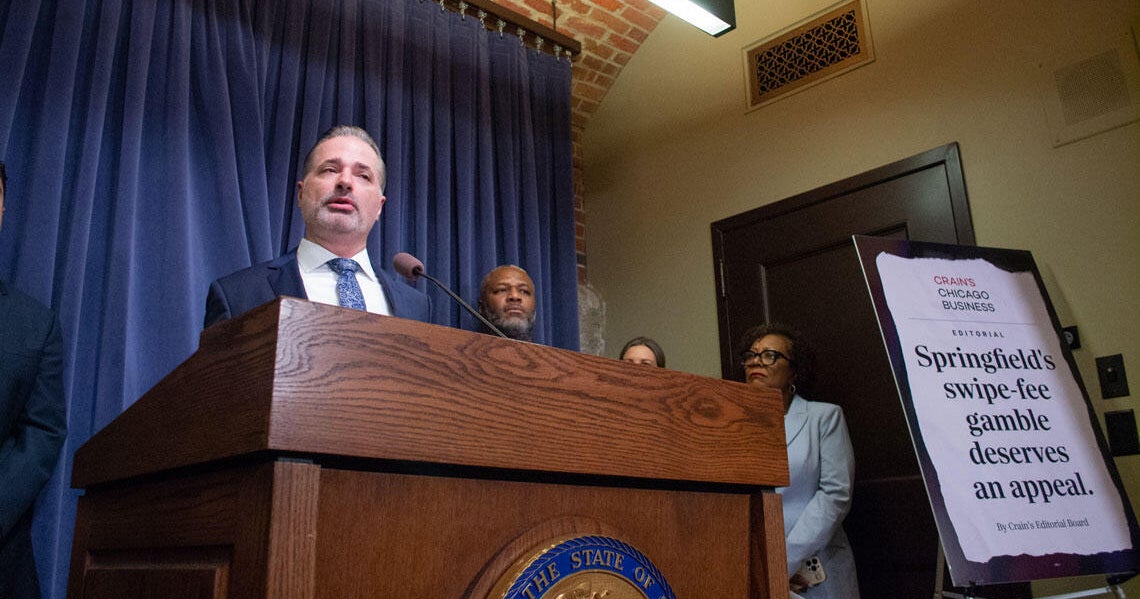
Los anuncios, financiados por la Coalición de Bancos, Cooperativas de Crédito y Compañías de Tarjetas, argumentan que los legisladores de Illinois deben derogar la primera ley del estado que prohíbe las tarifas de intercambio, que entrará en vigor el 1 de julio. Esa ley prohíbe a las instituciones financieras cobrar «deslizamientos», o cobrarles impuestos, y prohíbe impuestos y tarifas en otros lugares.
Si no se abolió? Podría sobrevenir un «caos en las tarjetas de crédito», advierten los anuncios.
Si bien las instituciones financieras se apresuran a enumerar cosas que hipotéticamente podrían suceder si la ley no es derogada, es más difícil determinar qué se está haciendo y quién debería cumplir con la ley dos años después de su firma.
«El sistema de pagos global no está configurado para que cualquier parte de una transacción pueda hacerlo sola», dijo Ashley Sharp de la Asociación de Cooperativas de Crédito de Illinois en una conferencia de prensa en el Capitolio el miércoles. «Hay múltiples partes en cada transacción electrónica».
Las instituciones financieras insisten en que el sistema de pagos global, tal como existe hoy, no puede distinguir entre impuestos, propinas y totales, y debe reformarse con un gran costo para los bancos, compañías de tarjetas, comerciantes, empresas de puntos de venta y más.
En lugar de cumplir, dicen, las compañías de tarjetas podrían decidir dejar de prestar servicios en Illinois o cambiar drásticamente la forma en que los consumidores interactúan con los comerciantes en el punto de venta.
Una realidad alternativa
Pero como ocurre con todas las cosas en Springfield, al otro lado del problema hay otro grupo grande y poderoso. La Asociación de Comerciantes Minoristas de Illinois dice que las compañías de tarjetas de crédito ya realizan un seguimiento de toda la información que necesitan, y es una «completa invención» decir que se necesitaría algo más que un simple cambio de código para implementar la ley estatal.
Tomemos, por ejemplo, la factura de un restaurante.
«Tienes el subtotal, el impuesto sobre las ventas, la propina, si corresponde, y luego el total, ¿verdad? Todo lo que tienen que hacer es trasladar sus honorarios del total al subtotal», dijo Rob Karr, presidente de IRMA.
Si bien las redes de tarjetas operan en más de 200 países con muchas leyes diferentes, dicen que la única información que los procesadores de tarjetas buscan en cualquiera de ellos es la total. Dicen que la factura de ejemplo confunde erróneamente el punto de venta con el procesamiento de pago real.
En resumen, las dos partes representan realidades completamente diferentes: enturbiar las aguas no es infrecuente en el Capitolio.
Pero hay una verdad concreta: las instituciones financieras tienen mucho que perder, y no sólo en Illinois.
Una prohibición de impuestos y propinas reduciría aproximadamente el 10% de los ingresos que los bancos y las cooperativas de crédito reciben de los comerciantes a través de las tasas de intercambio, una transferencia de riqueza que probablemente ascendería a cientos de millones. También crearía enormes multas por incumplimiento.
Y luego está la cuestión del precedente. Los bancos impugnaron la ley, pero perdieron en los tribunales. En ausencia de una apelación exitosa, los campos de batalla restantes serían otras legislaturas estatales.
Si las compañías de tarjetas implementan la ley de Illinois, proporcionarían un plan para que los estados de todo el país sigan su ejemplo, lo que podría generar miles de millones en pérdidas de ingresos.
Hasta ahora, dijo Ben Jackson, de la Asociación de Banqueros de Illinois, no se han abierto las compuertas, aunque unos 30 estados están considerando medidas similares.
Aun así, no sorprende que la Coalición de Pagos Electrónicos haya hecho todo lo posible en su campaña publicitaria de siete cifras para derogar la ley.
¿Cómo llegamos aquí?
Para comprender plenamente el conflicto actual entre bancos y comerciantes, hay que remontarse a mayo de 2024.
Pero primero, una explicación de las tasas de intercambio. Cada vez que un cliente pasa su tarjeta de crédito o débito, se desencadena una complicada serie de pagos entre bancos. El banco del minorista paga al banco del consumidor una «tarifa de intercambio», generalmente entre el 1% y el 2% del costo de la transacción. Las tarifas incluyen tanto un monto como un porcentaje de la transacción, pero las compañías de tarjetas de crédito, concretamente Visa y Mastercard, controlan cómo se calculan.
Imágenes de documentos judiciales 
Las instituciones financieras dicen que las tarifas de intercambio ayudan a financiar programas de recompensas de tarjetas de crédito y mejoras de seguridad y brindan compensación por asumir el riesgo de fraude. Un golpe al intercambio de ingresos, dijo Jackson, inevitablemente reduciría las ofertas del programa de recompensas. Sharp dijo que las cooperativas de crédito, como cooperativas sin fines de lucro, utilizan los ingresos para ofrecer tasas más bajas a los clientes.
Pero las tarifas han provocado durante mucho tiempo la ira de los minoristas y las pequeñas empresas, que a veces pasan el costo directamente a los consumidores a través de recargos en las facturas.
Todo se reduce a esto: los minoristas no creen que deban pagar impuestos y propinas por una transacción que no realizan. Y las instituciones financieras dicen que si administran esos fondos, deberían ser compensadas mediante tarifas de intercambio.
En cuanto a la aprobación del proyecto de ley de Illinois, los anuncios afirmaban que se había incluido en el presupuesto hace dos años, dando a los banqueros y a otras personas poco tiempo para montar una campaña de oposición.
El gobernador JB Pritzker y los legisladores acordaron recaudar unos 101 millones de dólares en ingresos para tapar el agujero presupuestario poniendo un límite mensual de 1.000 dólares a la «exención de los minoristas», para la cual los minoristas reclaman una exención fiscal como recaudadores estatales de facto del impuesto sobre las ventas.
Pero los minoristas no se quedaron tranquilos, e IRMA presionó con éxito para obtener exenciones de impuestos y gratificaciones largamente buscadas.
Después de que se aprobó la ley, las instituciones financieras rápidamente demandaron.
Para evitar incertidumbre a medida que se desarrollaba el caso, los legisladores retrasaron la fecha de entrada en vigor de la medida del 1 de julio del año pasado a la misma fecha este año.
La jueza de distrito estadounidense Virginia Kendall finalmente dictaminó en febrero que Illinois tenía derecho a regular las tarifas. Ha rechazado parcialmente una parte de la ley que prohíbe a los bancos compartir ciertos datos, lo que, según las cooperativas de crédito, crea reglas diferentes para diferentes instituciones y genera mayor incertidumbre.
El caso se encuentra actualmente bajo apelación y el proceso legislativo comienza de nuevo.
Esta vez, las instituciones financieras presentaron una doble fachada ante el tribunal de la opinión pública.
El costo del cumplimiento
Karr estimó que la prohibición generaría «más de 200 millones de dólares» para los minoristas, lo que esencialmente les permitiría mantener esa cantidad en sus bolsillos en lugar de pasarla a los bancos. Un estudio realizado por la Coalición de Pagos Electrónicos fijó la cifra en 118 millones de dólares, estimando que alrededor del 40% de las ganancias extraordinarias del intercambio irían a parar a los 40 principales minoristas.
Capitol News Illinois foto de Jerry Nowicki 
Aun así, dijo Karr, los minoristas más grandes están sujetos al límite de exención de $1,000 por mes en las ventas minoristas que acompañó a la prohibición de tarifas, mientras que los minoristas más pequeños no alcanzan ese límite. Agregue su reducción a las tarifas reembolsables y es lo que Karr llama «el mayor alivio para pequeñas empresas que Illinois haya aprobado».
Pero Jackson argumentó que los costos de cumplimiento podrían consumir cualquier beneficio para los minoristas más pequeños.
En cuanto al cumplimiento, Kendall escribió en su opinión de febrero que «es una cuestión abierta si el proceso de transacción puede ajustarse a tiempo al impacto de la IFPA».
«La disposición de la tarifa de intercambio es innegablemente disruptiva y requiere inversión adicional, personal y nuevos procedimientos para reemplazar el actual proceso de autorización y liquidación para transacciones con tarjetas de débito y crédito», escribió.
Las instituciones financieras afirman que no todo puede estar terminado antes del 1 de julio. Kendall dijo que las partes involucradas saben lo que se les pide.
«Pero esos cambios de procedimiento son producto del ecosistema que las redes de tarjetas de pago y las instituciones financieras han construido para facilitar las transacciones de los consumidores», escribió. «Y estas entidades entienden que la carga de cumplir con la IFPA recae sobre ellas».
Según la coalición, el cumplimiento «requeriría la coordinación de toda la industria y los reguladores de todo el mundo», incluida la Organización Internacional de Normalización. También requeriría una mayor recopilación de datos, lo que generaría preocupaciones sobre la privacidad, afirman.
Estos cambios globales requerirían pruebas y certificación de nuevos equipos. Dependiendo de sus compañías de tarjetas o comerciantes de puntos de venta, es posible que los comerciantes necesiten invertir en nuevos equipos, software y capacitación.
Es posible que se exija a los bancos y cooperativas de crédito que agreguen personal para procesar los reembolsos según la ley. Permite a los minoristas o sus empresas procesadoras solicitar a sus instituciones financieras el reembolso de impuestos y gratificaciones dentro de los 180 días posteriores a la transacción.
Si las instituciones financieras no cumplen en un plazo de 30 días, la ley prevé sanciones civiles de 1.000 dólares por transacción, y cientos de millones de estas transacciones ocurren anualmente.
¿Se hará realidad ese caos?
En lugar de cumplir, según la literatura de la coalición, las compañías de tarjetas podrían simplemente dejar de procesar tarjetas en Illinois. También podrían dejar de procesar impuestos y propinas o requerir dos pases separados para el subtotal y los impuestos y propinas en las facturas.
Tales afirmaciones no son infrecuentes durante los recesos anuales del parlamento.
Las empresas de apuestas deportivas, por ejemplo, amenazaron con abandonar Illinois cuando el estado aumentó sus impuestos al juego en el mismo ciclo presupuestario que condujo a la prohibición de las tarifas de reemplazo hace dos años. En cambio, se adaptaron, porque Illinois tiene muchos corredores de apuestas e incluso más usuarios de tarjetas.
Karr acusó a la coalición de tener motivos ocultos al utilizar un lenguaje hipotético.
«No hay necesidad de caos», afirmó. «El único caos se producirá si las propias compañías de tarjetas de crédito lo imponen a sus consumidores».
En última instancia, los legisladores tendrán que sopesar qué tan persuasivos son los argumentos, si los tribunales no intervienen primero.
Es posible que el Tribunal de Apelaciones del Séptimo Circuito -o incluso el Tribunal Supremo de Estados Unidos- den una victoria a los bancos. Pero los argumentos orales están programados para el 13 de mayo, lo que significa que es posible que el tribunal de apelaciones no se pronuncie cuando la ley entre en vigor.
Para agravar el problema el miércoles, la Oficina Federal del Contralor de la Moneda, un subconjunto del Departamento del Tesoro de Estados Unidos, parecía dispuesta a emitir una orden que habría impedido la aplicación de la ley de Illinois. No se había publicado el miércoles por la noche, por lo que su impacto no estaba claro.
«Si bien la oficina no ha explicado su razonamiento ni ha permitido una revisión pública, está claro que el objetivo es poner fin al proceso legal después de que un juez confirmó recientemente la ley», dijo Karr.
En cuanto al panorama legislativo, la representante estatal Margaret Croke, demócrata por Chicago, dice que ha visto lo suficiente como para preocuparse. El candidato demócrata a contralor está patrocinando un proyecto de ley que derogaría por completo la prohibición de los intercambios en Illinois.
Pero hasta la semana pasada, dijo que no tenía planes de moverlo. En cambio, considera más probable que los diputados vuelvan a retrasar la aplicación de la ley.
«Si esta es una política que el estado de Illinois decide que quiere tener, entonces debemos asegurarnos de hacerlo bien», dijo.
Jerry Nowicki es editor en jefe Noticias del Capitolio Illinoisun servicio de noticias no partidista y sin fines de lucro que distribuye cobertura del gobierno estatal a cientos de medios de comunicación en todo el estado. Está financiado principalmente por la Illinois Press Foundation y la Robert R. McCormick Foundation.


