Analista semanal 12 de enero de 2026
Ethereum está haciendo mucho, incluso si el precio del token aún no lo muestra. La actividad en línea está alcanzando récords, las monedas estables están en su punto más alto y los casos de uso del mundo real, como la tokenización, están comenzando a aumentar. La mayor parte de esta actividad ocurre en las redes más baratas de “Capa 2” que todavía dependen del Ethereum subyacente.
Entonces, ¿por qué ETH no se mueve? Porque la red elige la escala antes que las ganancias a corto plazo.
Las actualizaciones recientes han hecho que sea mucho más barato para la Capa 2 usar Ethereum. Esto es genial para los usuarios y desarrolladores, pero también significa menos tarifas para el propio Ethereum. En pocas palabras: Ethereum ha hecho bajar los precios para garantizar que todos sigan basándose en él, incluso si eso perjudica los ingresos actuales.
Esto crea un desajuste. El uso es fuerte, pero la captura de valor es débil. Ethereum no tiene problemas con la demanda, ya tiene mucha capacidad disponible. Cuando la oferta es alta y la demanda aún no se ha recuperado, los precios siguen bajo presión.
¿Por qué hacer esto? Porque Ethereum se está convirtiendo en la infraestructura básica. Aproximadamente la mitad de todas las monedas estables, alrededor de 165 mil millones de dólares, están en Ethereum. Es confiable, líquido y se considera relativamente neutral y aceptable para los reguladores. En un mundo donde los dólares digitales se están convirtiendo en tuberías financieras, ese posicionamiento es importante.
Piense en ello como Amazon en sus primeros años: no centrado en las ganancias, sino en volverse inevitable. Cuando la demanda finalmente alcanza la capacidad disponible, no es necesario imponer tarifas ni poder de fijación de precios. Vienen naturalmente.
Inversión para llevar: Hoy en día, Ethereum se parece menos a una red rota y más a una red en transición. La apuesta para los inversores es simple, pero no exenta de riesgos: si la demanda continúa creciendo, la débil captura de valor actual podría convertirse en un fuerte poder de fijación de precios en el futuro. El riesgo es que esto nunca suceda y Ethereum siga siendo importante pero no muy rentable para los poseedores de ETH.
Por ahora, la red está jugando a largo plazo. El mercado aún no lo ha determinado.
El cambio silencioso que impulsa a los bancos y a los constructores de viviendas
Si todavía estás viendo los mercados a través del lente de «cuántos recortes de tasas se avecinan», es posible que te estés perdiendo la verdadera historia. El mayor impulsor del mercado este año puede no ser el precio del dinero, sino cómo el dinero se mueve a través del sistema.
Entre bastidores, la política está cambiando para apoyar silenciosamente a los bancos, las hipotecas y las acciones inmobiliarias. Es menos notorio que un recorte de tasas, pero históricamente puede ser igual de poderoso.
El QT está completo; Las reservas están creciendo
El ajuste cuantitativo, la reducción constante del balance de la Reserva Federal, prácticamente ha terminado. En lugar de agotar la liquidez, la Reserva Federal ahora gestiona su balance de una manera que permite que las reservas bancarias aumenten, especialmente durante los períodos en los que el sistema suele endurecerse, como la temporada de impuestos.
¿Por qué es esto importante? Porque las reservas son la materia prima del sistema financiero. Cuando las reservas aumentan, las condiciones financieras tienden a mejorar, incluso si las tasas de interés se mantienen altas durante un período más largo. Esta es la razón por la que centrarse únicamente en los recortes de tipos no tiene sentido. La liquidez ya está mejorando, aunque de forma silenciosa.
Desregulación: por qué la liquidez vuelve a importar de repente
La liquidez sólo ayuda si los bancos realmente pueden utilizarla. En los últimos años, regulaciones más estrictas han limitado el grado en que los bancos pueden ampliar sus balances, incluso cuando las reservas han estado disponibles.
Eso está empezando a cambiar. La desregulación financiera, particularmente en relación con el apalancamiento y los requisitos de capital, permite a los bancos volver a hacer algo muy básico: medio. Pueden poseer más bonos gubernamentales, invertir en valores respaldados por hipotecas y respaldar los préstamos sin encontrarse constantemente con restricciones regulatorias.
Esto no significa que los bancos de repente estén asumiendo demasiados riesgos. Simplemente significa que las tuberías están nuevamente encendidas. Y cuando las cañerías funcionan, la liquidez se vuelve esencial.
Los bancos pasan de los problemas a la fontanería
Para los bancos, este cambio es significativo. El aumento de las reservas, combinado con el alivio regulatorio, está convirtiendo a los bancos de una restricción a un canal. En lugar de luchar con los límites de sus balances, los bancos pueden crecer a través del volumen, más préstamos, más valores, más actividad, en lugar de depender de diferenciales más amplios o comportamientos más riesgosos.
Desde la perspectiva de un inversor, esto reduce los riesgos que han pesado sobre las acciones bancarias. Los bancos no necesitan un auge crediticio para obtener ganancias; sólo necesitan un sistema que deje de luchar contra ellos.
La fuerza silenciosa detrás de las tasas hipotecarias más bajas
Aquí es donde los inversores cotidianos sienten el impacto más claramente: las hipotecas.
Las tasas hipotecarias no las fija directamente la Reserva Federal. Dependen en gran medida de los diferenciales hipotecarios, o de la diferencia entre los rendimientos de las hipotecas y los rendimientos de los bonos gubernamentales. Esas diferencias están influenciadas por quién compra las hipotecas.
En este momento, la Reserva Federal está dejando de comprar valores respaldados por hipotecas. Normalmente, eso elevaría las tasas hipotecarias. Pero algo más está sucediendo al mismo tiempo. Fannie Mae y Freddie Mac están aumentando sus compras de títulos respaldados por hipotecas en aproximadamente 200.000 millones de dólares: casi exactamente tanto como la Reserva Federal está dejando salir de su balance.
Al mismo tiempo, los bancos liberados por la desregulación pueden tener más de estos valores. El resultado es simple: más compradores de hipotecas. Más compradores significan un diferencial más estrecho, y un diferencial más estrecho significa tasas hipotecarias más bajas, incluso si las tasas de interés más amplias no caen mucho.
Por qué los constructores de viviendas están prestando atención
Para los constructores de viviendas, esta configuración es silenciosamente poderosa. La vivienda no necesita que las tasas hipotecarias caigan: sólo necesitan que dejen de ser demasiado altas. Incluso una caída modesta en las tasas hipotecarias puede mejorar la asequibilidad lo suficiente como para desbloquear la demanda reprimida de los compradores que han estado esperando al margen.
La oferta sigue siendo escasa, la formación de hogares continúa y los constructores ya se han adaptado a un entorno de precios más altos. Eso hace que los constructores de viviendas sean particularmente vulnerables a mejoras incrementales en las condiciones de financiamiento: del tipo impulsado por la mecánica hipotecaria en lugar de anuncios de políticas que acaparan los titulares.
Cuando los mercados hipotecarios se estabilizan, la actividad inmobiliaria tiende a quedarse atrás.
Para inversores
La gran lección aquí es que los mercados no siempre se mueven según las señales más fuertes. A veces se mueven en silencio. El aumento de las reservas, la flexibilización de la regulación y los cambios en la demanda en el mercado hipotecario no están en los titulares, pero están cambiando el comportamiento: primero en los bancos, luego en la vivienda y finalmente en la economía en general.
Para los inversores, esto constituye un argumento para mirar más allá de la cuenta regresiva para reducir las tasas y prestar más atención a dónde fluye la liquidez. Si estas tendencias continúan, los bancos y los constructores de viviendas pueden beneficiarse antes de que la narrativa más amplia del mercado se ponga al día.
por lo tanto:
- No se obsesione con un recorte de tipos
La expansión de los balances y la desregulación están haciendo más trabajo en este momento.
- Los bancos se benefician al poder operar
El aumento de reservas + alivio regulatorio reduce el riesgo y mejora la intermediación.
- La mecánica hipotecaria es más importante que los títulos de vivienda
Los ahorros, no los subsidios, son los que impulsan las tasas.
- Los constructores de viviendas mantienen la calma y están bien posicionados
Pequeñas mejoras en las tasas hipotecarias pueden tener efectos enormes.
Los bancos estadounidenses inician la temporada de resultados: ¿viento en contra para los ETF?
El ETF SPDR S&P Bank ha tenido un buen comienzo de año. En la primera semana completa de operaciones, el índice ganó un 3,6% hasta 63,25 dólares. El viernes, incluso alcanzó un nuevo récord de 63,99 dólares. Sin embargo, en las últimas horas de negociación se produjo una ligera recogida de beneficios.
Es probable que esto refleje no sólo la cautela habitual antes del fin de semana, sino también una mayor atención a la próxima temporada de resultados de Estados Unidos. Como siempre, los bancos estadounidenses más grandes serán los primeros en informar, proporcionando señales tempranas para todo el sector. Si el conjunto general de resultados es positivo, la ETF podría rápidamente fijar su objetivo en otro récord.
Si la toma de ganancias continúa, dos zonas de soporte (la brecha del valor razonable) entran en foco. La primera zona, que ya ha desempeñado un papel en las últimas semanas, está entre 60,65 dólares y 62,03 dólares. Hace dos semanas, el ETF cayó brevemente a 59,92 dólares. Por debajo de eso, otra zona de soporte se encuentra entre $58,04 y $58,49.
Sólo una ruptura por debajo de ambas zonas indicaría un posible cambio de tendencia. La media móvil de 20 semanas también se mueve entre estas dos áreas de soporte, lo que añade mayor importancia técnica.
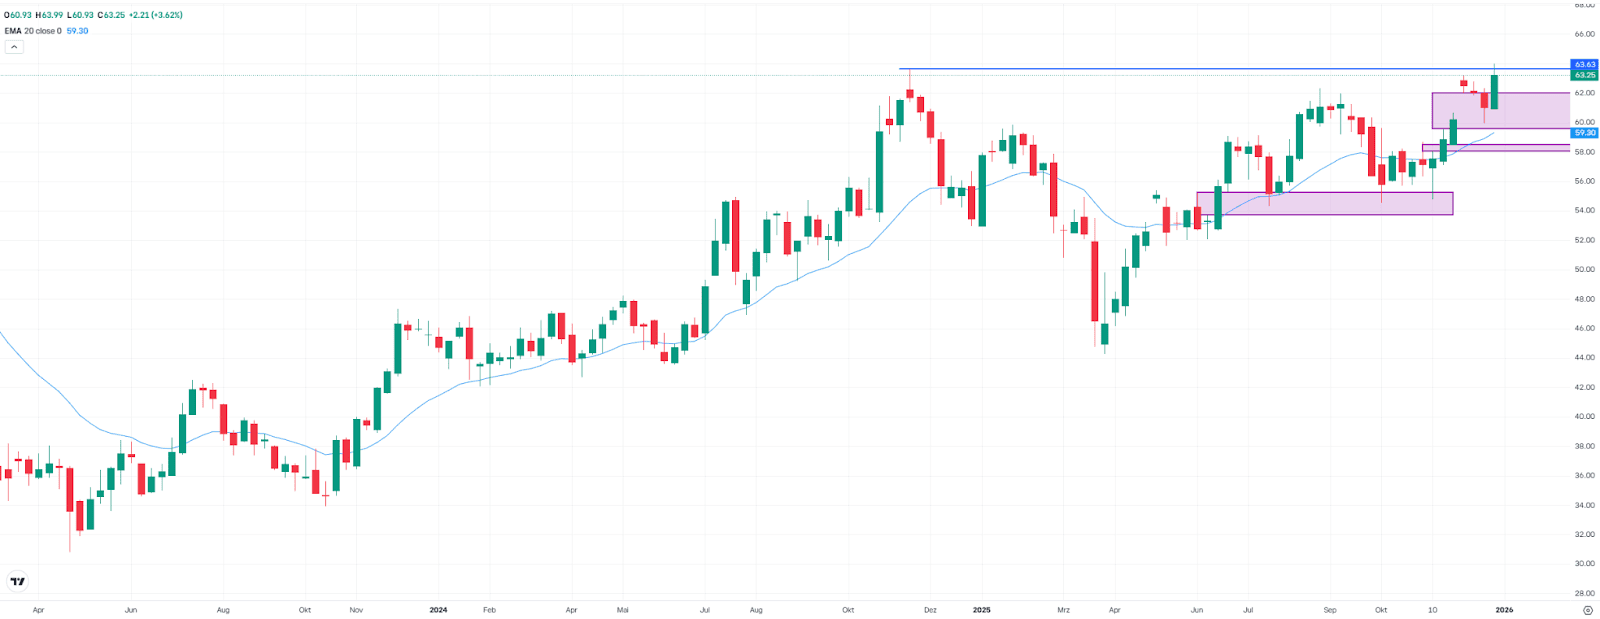
ETF de SPDR S&P Bank, gráfico semanal. Fuente: eToro
Ganancias de TSMC: ¿Viento de cola para nuevos máximos o tiempo para un descanso?
TSMC publicará nuevas cifras el jueves. Mostrarán si el mayor fabricante de chips por contrato del mundo puede seguir afirmando su papel como beneficiario clave del auge de la inteligencia artificial. La atención del mercado se centra menos en el último trimestre y más en las perspectivas de gastos de capital en 2026.
Unos resultados sólidos respaldarían la opinión de que la inversión masiva en inteligencia artificial está llegando cada vez más a la economía real, en lugar de seguir siendo únicamente un tema del mercado de valores. Al mismo tiempo, crece el escepticismo. A medida que el impulso de la inversión sigue siendo fuerte, existe un riesgo cada vez mayor de que el carácter cíclico típico de la industria de los semiconductores pueda regresar en el mediano plazo, especialmente si las aplicaciones de IA se monetizan más lentamente de lo que se espera actualmente.
Desde sus mínimos de abril, la acción ha subido alrededor de un 140%, alcanzando un nuevo máximo de 332,83 dólares la semana pasada. Si las cifras impresionan, pronto podría seguir otro impulso hacia nuevos máximos.
En caso de un retroceso, entran en juego dos zonas de soporte técnico (brechas de valor razonable) entre 302,90 y 315,64 dólares y entre 295,25 y 298,20 dólares. Por tanto, la acción podría soportar un retroceso más pronunciado sin poner en peligro la tendencia alcista. Sobre todo porque la media móvil de 20 semanas es actualmente mucho más baja, alrededor de 282 dólares, y proporcionaría soporte adicional.
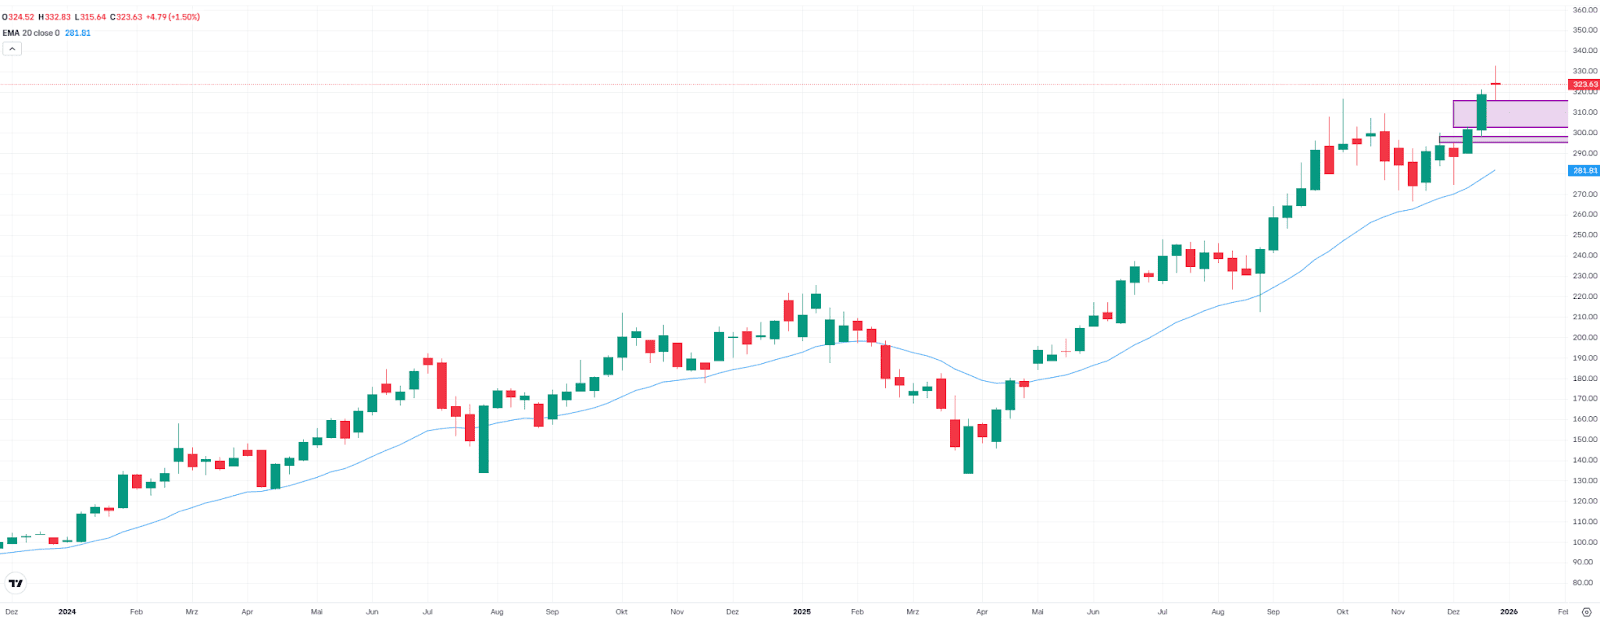
TSMC, gráfico semanal. Fuente: eToro