
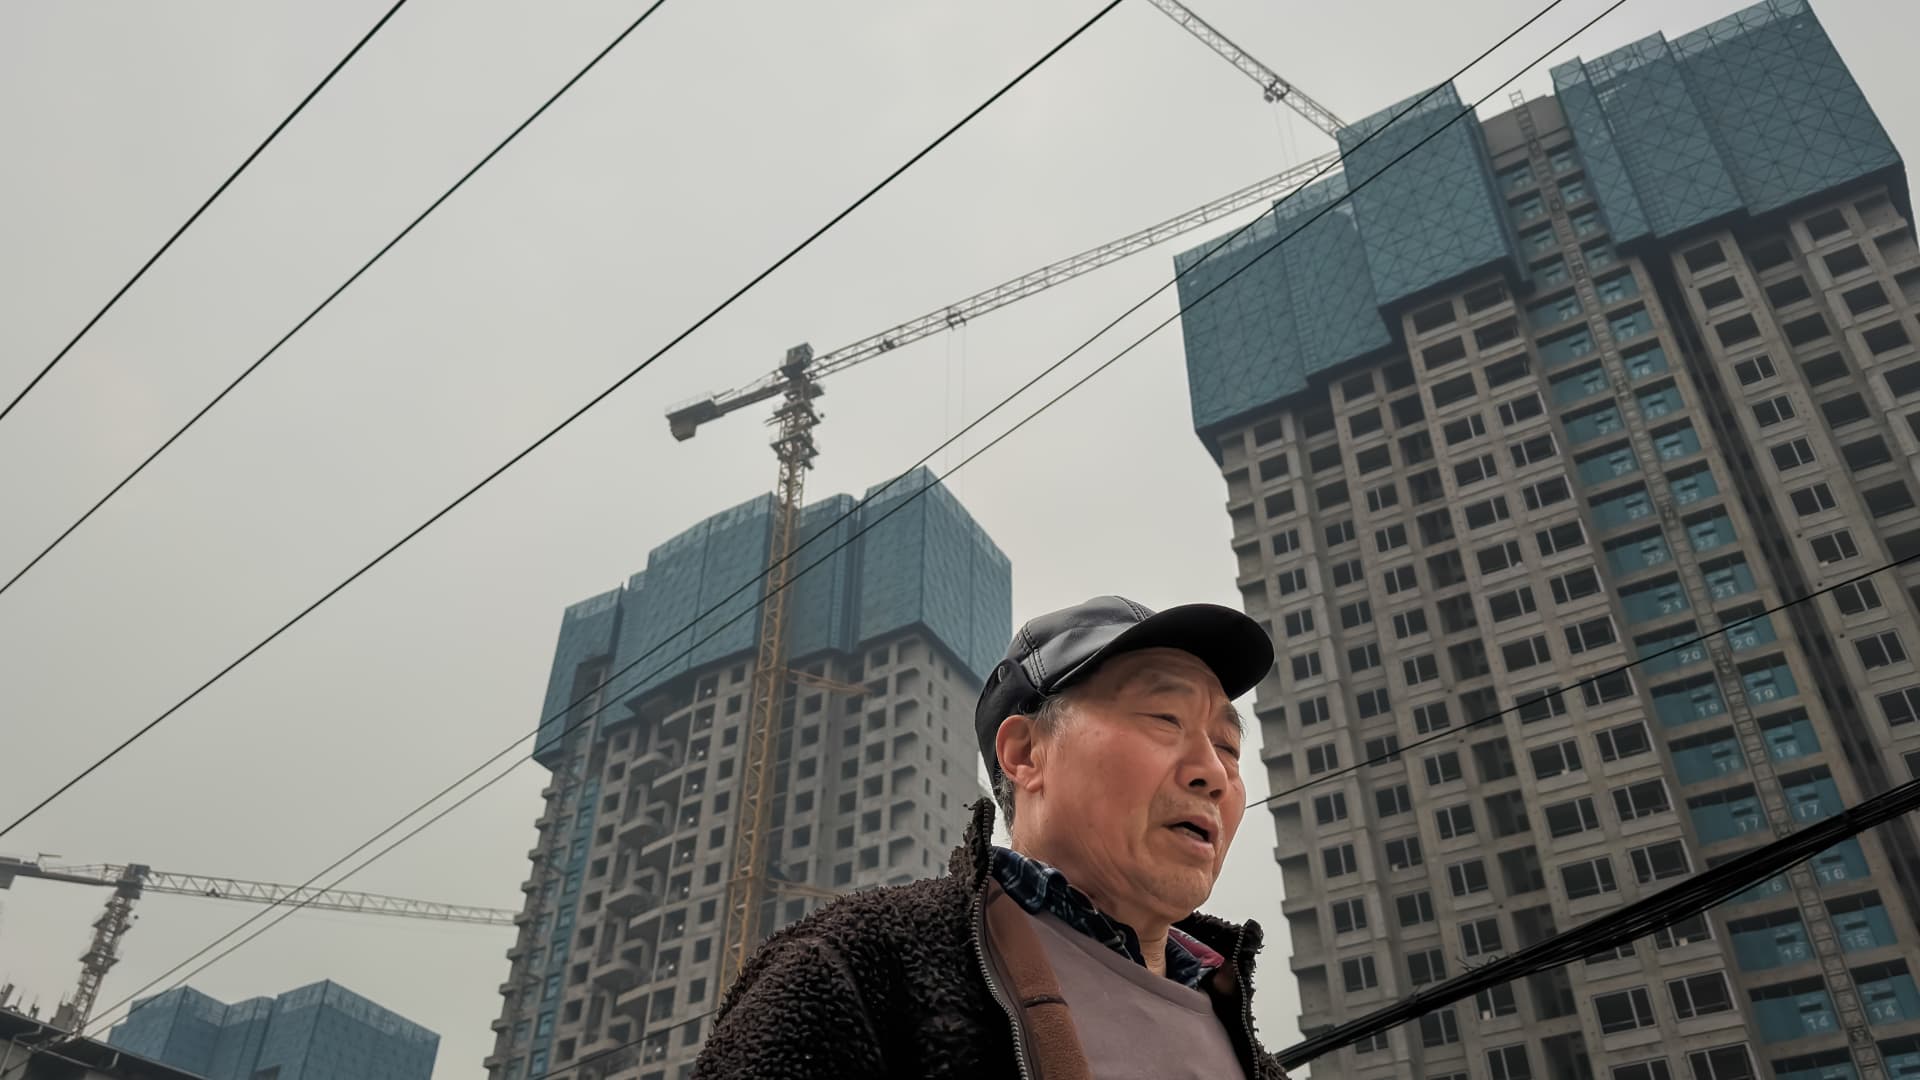
CHONGQING, CHINA – 16 DE ENERO: Un anciano camina por una calle con edificios residenciales de gran altura en construcción al fondo, donde se ven grúas torre y líneas eléctricas aéreas el 16 de enero de 2026 en Chongqing, China.
Cheng Xin | Getty Images Noticias | Imágenes falsas
Una fuerte caída de la inversión china aumenta los riesgos crediticios en la economía, especialmente en los sectores de la construcción, los bienes raíces, la banca y la construcción, advirtió Fitch Ratings, ya que la desaceleración económica limita su crecimiento y su capacidad de pagar la deuda.
La inversión en activos fijos de China, o FAI, cayó un 3,8% en 2025 a 48,52 billones de yuanes (6,8 billones de dólares), la primera caída anual en décadas, ya que una caída cada vez más profunda de los activos y límites más estrictos al endeudamiento de los gobiernos locales obstaculizaron uno de los motores tradicionales del crecimiento de China.
Una caída drástica de la inversión en la segunda mitad de 2025 ha planteado importantes riesgos crediticios intersectoriales para los emisores calificados de China, incluido el gobierno, dijo Fitch. La agencia de calificación rebajó la calificación soberana de China a «A» desde «A+» en abril en medio de preocupaciones sobre el debilitamiento de las finanzas y el aumento de la deuda pública.
Fitch advirtió que las perspectivas de crecimiento para varios sectores se estaban «deteriorando», citando una demanda interna moderada, presiones deflacionarias profundamente arraigadas y activos en caída.
La segunda economía más grande del mundo perdió impulso en el último trimestre de 2025, registrando su crecimiento más lento en tres años, un 4,5%.
Entre los FAI, la inversión inmobiliaria cayó por cuarto año consecutivo, cayendo un 17,2% el año pasado en comparación con el año anterior, ya que la caída en la vivienda continuó reduciendo la actividad en la construcción y los proveedores upstream. Las ventas de viviendas a nivel nacional cayeron a 7,3 billones de yuanes (1 billón de dólares), su nivel más bajo desde 2015, mientras que los precios de las viviendas existentes continuaron cayendo.
La caída de los activos ha puesto en problemas a varios inversores. El mes pasado, Fitch rebajó la calificación de China Vanke Co, alguna vez el mayor desarrollador del país, a «incumplimiento limitado» mientras la compañía intentaba extender el plazo para los pagos de bonos terrestres.
A principios de este mes, Fitch rebajó la calificación de Dalian Wanda Commercial Management Group y Wanda Commercial Properties a «incumplimiento limitado» tras la finalización de un canje de deuda en dificultades. La semana pasada se ordenó a Jingrui Holdings que cesara sus operaciones en Hong Kong.
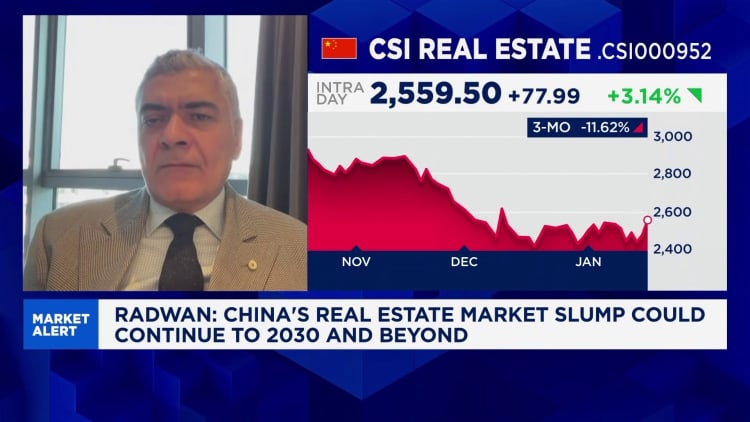
La agencia de calificación espera que el PIB de China crezca un 4,1% debido a la facilitación del comercio neto y al lento gasto de los consumidores. Es poco probable que una caída sostenida de dos dígitos en el FAI sostenga un crecimiento del 4% al 5% en 2026, dijo Fitch.
Goldman Sachs, sin embargo, señaló que las preocupaciones sobre una fuerte caída en la inversión pueden ser exageradas, ya que la caída puede deberse en parte a una «corrección estadística de datos previamente exagerados en lugar de una desaceleración real».
Cargas fiscales de los gobiernos locales
Los mecanismos de financiación de los gobiernos locales, o LGFV, todavía están lejos de ser autosuficientes en el servicio de la deuda, dijo Samuel Kwok, director gerente de Finanzas Públicas Internacionales de Asia Pacífico de Fitch Ratings. A la deuda se le asignó una calificación «neutral» basada en las expectativas de que las autoridades intervendrían si el estrés se intensificaba.
Un plan de estímulo fiscal «más fuerte de lo esperado» financiado con deuda del sector público local podría empeorar las perspectivas del sector para los LGFV y sus emisores, dijo Kwok, si la deuda utilizada para inversiones «cuasi políticas» crece más rápido que los LGFV y la capacidad de los gobiernos locales para apoyarla.
La inversión cuasi-política se refiere a proyectos financiados extrapresupuestariamente a través de la LGFV, en lugar de gasto fiscal directo para promover los objetivos de política gubernamental.
Los gobiernos locales han sufrido una pérdida de ingresos por la venta de tierras, mientras que Beijing ha endurecido los controles sobre el financiamiento de los gobiernos locales, limitando su inversión en infraestructura.
El IAF no inmobiliario cayó un 0,5% para 2025, ya que el gasto de capital del presupuesto estatal se vio restringido por el enfoque de los gobiernos locales en el pago de la deuda, dijo Erica Tay, directora de investigación macro de Maybank.
HANGZHOU, CHINA – 16 DE ENERO: Vista aérea de la torre principal No. 8 del Puente del Canal de Navegación Norte a lo largo del Puente Ferroviario del Mar de la Bahía de Hangzhou el 16 de enero de 2026 en Hangzhou, Provincia de Zhejiang, China.
Ni Yanqiang/Grupo de prensa diaria de Zhejiang | Grupo Visual China | Imágenes falsas
El impulso de Beijing para impulsar la construcción de infraestructura para la economía digital podría conducir a una ligera recuperación de la inversión pública en 2026, añadió Tay, compensando cierta debilidad en la construcción inmobiliaria.
Si bien una inversión más lenta de los gobiernos locales podría obstaculizar el crecimiento en ciertas «regiones económicamente más débiles», restricciones más estrictas sobre nuevos préstamos podrían mejorar gradualmente los perfiles crediticios de algunos vehículos financieros de los gobiernos locales, señala Fitch.
Preocupación por la calidad de los activos del banco.
La agencia añadió que una mayor presión para aumentar el crecimiento del crédito podría ser negativa para los bancos, ya que podría comprimir los márgenes de interés netos o aumentar significativamente el apalancamiento financiero en todo el sistema.
Una caída más profunda en la inversión que conduzca a un aumento significativo del desempleo podría debilitar la calidad de los activos de los prestamistas y restringir las hipotecas residenciales y otros valores respaldados por activos, dijo Fitch, esperando un «ligero deterioro», si es que se produce alguno, en la calidad de los activos bancarios.
La tasa de desempleo a nivel nacional aumentó al 5,2% en 2025, frente al 5,1% del año anterior.
Sin embargo, es probable que China adopte un enfoque cauteloso en su política monetaria, y se espera que los bancos den prioridad a los prestatarios de mejor calidad en lugar de perseguir el crecimiento del crédito, una postura que, según Fitch, debería ayudar a mantener la calidad de los activos en general estable.
La agencia de calificación espera que el banco central reduzca la tasa de recompra inversa a 7 días en 20 puntos básicos este año al 1,2%, citando un margen limitado para una flexibilización más agresiva dada la ya menguante rentabilidad de los bancos.
El máximo regulador financiero de China amplió la política a principios de este mes para permitir a los bancos cancelar préstamos personales incobrables después de la fecha límite original de finales de 2025, según Bloomberg, aliviando la presión sobre los bancos a medida que han aumentado los riesgos de impago.


