- Información clave: La exposición directa de los bancos y las pérdidas derivadas del conflicto en Irán son limitadas, pero cuanto más se prolongue la guerra, mayor será el riesgo de una recesión y mayores pérdidas financieras, dicen los expertos.
- Información de apoyo: La confianza del consumidor cayó a un mínimo histórico en abril, según el último informe de la Universidad de Michigan. Al mismo tiempo, los expertos financieros dicen que el desempleo es bajo y el gasto de los hogares sigue siendo alto.
- De cara al futuro: Los economistas dicen que cuanto más dure el conflicto -y cuanto más se interrumpa el tráfico a través del Estrecho de Ormuz- mayor será el riesgo de estanflación.
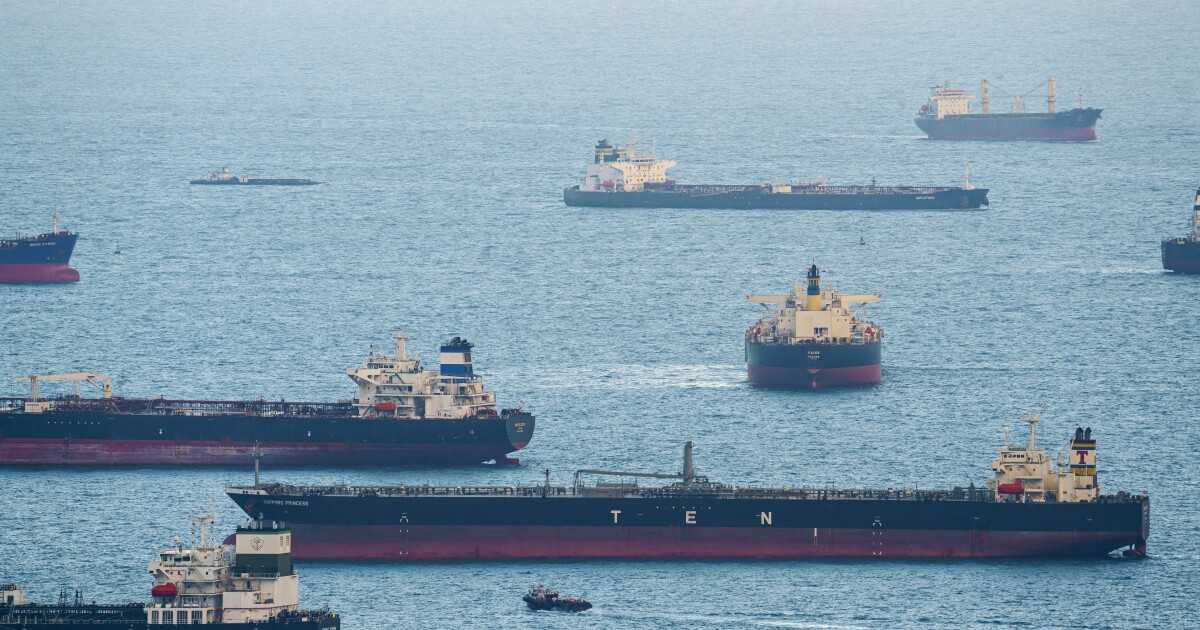
Mientras la guerra de Estados Unidos contra Irán entra en su segundo mes, los expertos temen que una interrupción prolongada en el Estrecho de Ormuz pueda tener repercusiones en toda la economía, incluidos efectos de segundo orden en los balances de los bancos.
La variable geopolítica central no es Irán en sí, sino si la interrupción de los flujos energéticos globales será duradera e impredecible, dijo Nicolas Véron, investigador principal del Instituto Peterson de Economía Internacional. El dolor que los bancos terminen sintiendo por el conflicto depende en última instancia de cuándo y si la energía puede fluir libremente desde el Golfo Pérsico, como lo hizo hace apenas unos meses, dijo.
Procesamiento de contenido
«Es difícil evitar esa pregunta (sobre el estrecho)», dijo Véron. «En un escenario en el que se reabra sin riesgo de ser bloqueado por ninguna de las partes, eso sería factible para el sistema financiero global. Por supuesto, habría empresas que se vieron perturbadas, pero en general sería una situación relativamente benigna».
El mejor escenario en este momento depende del resultado de las negociaciones en curso con Teherán. La Casa Blanca anunció el martes que suspendería el viaje planeado del vicepresidente JD Vance a Pakistán para una segunda ronda de conversaciones con funcionarios iraníes después de que Irán no respondiera a una posición negociadora ofrecida por Estados Unidos. Más tarde ese mismo día, el presidente Trump dijo que había
Las perturbaciones prolongadas en el Estrecho de Ormuz seguirán generando incertidumbre mientras los mercados y los bancos luchan por fijar los precios, especialmente dada la mayor exposición regional. Los participantes del mercado tampoco pueden estar seguros de que el daño sea reversible, afirma Véron.
«Creo que los problemas están en el cierre prolongado de la recta y la incertidumbre asociada a ello sobre cuándo las cosas podrían volver a la normalidad, si es que alguna vez lo hacen», dijo Véron. «El estrecho sigue siendo un parámetro clave».
Si bien la exposición directa a Irán es limitada, dijo Véron, los riesgos relacionados con la región del Golfo son más importantes y desiguales entre las empresas.
«Los bancos globales eliminaron el riesgo de Irán hace muchos años, por lo que no hay exposición directa a la economía iraní en el sistema financiero internacional», dijo Véron. «Donde hay una exposición mucho mayor es, por supuesto, a los países del Golfo. Si hubiera una situación que pusiera en duda la viabilidad misma de las economías de esa región, obviamente tendría efectos dominó que no se aprecian en este momento».
Hasta ahora, todo bien
Por ahora, según los analistas, esos riesgos siguen siendo en gran medida teóricos.
«Hasta ahora hemos tenido una temporada de resultados bastante buena. Todos los grandes bancos han comentado sobre la resiliencia de los consumidores», dijo Biggar. «Todavía están gastando, pidiendo prestado e invirtiendo, y eso es bueno».
Aun así, esa resiliencia es desigual: el gasto resiliente de los hogares de altos ingresos constituye la mayor parte del gasto que impulsa el crecimiento. Esas cifras contrarrestan los efectos negativos de la incertidumbre económica que sienten los consumidores de bajos ingresos, que enfrentan una presión más inmediata por el aumento de los costos.
«Existe claramente una dicotomía continua entre (consumidores) ricos y menos ricos, donde. Si tienes que pagar más por el combustible, tienes menos para artículos discrecionales», dijo Biggar. «Pero los ricos, de donde proviene la mayor parte del crecimiento del gasto, en cierto modo no se ven afectados, como lo fueron durante el período de alta inflación. Los ricos gastaron durante todo ese período».
Ese desajuste, entre Wall Street y Main Street, también se refleja en cómo los consumidores dicen que se sienten acerca de la economía. La confianza del consumidor cayó bruscamente en abril, y el índice de confianza del consumidor cayó aproximadamente un 11% a 47,6, la lectura más débil registrada según el índice de confianza del consumidor de la Universidad de Michigan.
Biggar dice que esta desconexión fue un tema de conversación frecuente en las llamadas sobre ganancias.
«Los bancos dijeron, ‘mira, estamos viendo que la confianza del consumidor está en su nivel más bajo en 10 años’, pero ya sabes lo que dicen los consumidores en las encuestas y lo que están haciendo en términos de gasto, los bancos están viendo (la desconexión)», dijo Biggar. «Los consumidores pueden decir que no se sienten bien con sus empleos, el medio ambiente o que la inflación es demasiado alta… y eso perjudica los resultados, pero continúan gastando más, endeudándose más, invirtiendo más».
A pesar de la desconexión, Biggar dijo que la calidad crediticia también se ha mantenido, en gran medida respaldada por un mercado laboral relativamente estable. Crecimiento del empleo en EE. UU.
«Una de las mayores influencias sobre la calidad crediticia de los bancos es la tasa de desempleo… si hay un gran aumento en el desempleo, habrá un aumento en la morosidad y los cobros», dijo Biggar. «En la última edición, en realidad desapareció… por lo que todavía hay empleos disponibles, en abundancia».
Aún así, la crisis del petróleo se extendería gradualmente a la economía, erosionando los ahorros de los hogares y el gasto discrecional y, en última instancia, reduciendo el flujo de esos ahorros hacia los bancos, que los convierten en préstamos, según el macroeconomista Jai Kedia, investigador del Instituto Cato.
«Si vamos a tener estos enormes picos de inflación como resultado de los aumentos en los precios del petróleo… la gente también ajustará su comportamiento de inversión», dijo Kedia. «Si tienen que reservar más dinero para el consumo, eso significa menos dinero para el ahorro. Eso significa que se destina menos dinero al sector financiero».
El espectro de la estanflación
Como el petróleo es un insumo clave en toda la economía (y el Estrecho de Ormuz es un insumo clave en el precio del petróleo), una guerra con Irán tiene el potencial de aumentar los precios de una amplia gama de bienes y servicios de consumo más allá de la energía y el transporte.
«El petróleo es un bien necesario en toda la economía, por lo que cuando los precios del petróleo suben, no es sólo el petróleo el que sube», dijo Kedia. «Básicamente todos los precios en la economía subirán».
Jai advierte que este tipo de shock de oferta crea el potencial de estanflación, donde el estancamiento económico y la inflación están presentes simultáneamente en la economía. Semejante escenario deja a los responsables de la formulación de políticas (en particular, a la Reserva Federal) con herramientas limitadas para gestionar el sufrimiento de los consumidores: aumentar las tasas de interés puede controlar la inflación, pero a costa de empleos, mientras que reducirlas tiene el efecto contrario.
«La Reserva Federal quiere aumentar las tasas para reducir la inflación, pero recortar las tasas para recuperar el empleo, por lo que estás atrapado entre la espada y la pared cuando se trata de ser un agente de política monetaria», dijo Kedia. «Así que si esto es realmente un gran shock de oferta, la gente no debería esperar que la Reserva Federal sea capaz de moderarlo todo».
«Es muy similar a lo que ocurrió en Medio Oriente en la década de 1970, cuando había alta inflación y desempleo», continuó Kedia. «Es difícil para un agente de política monetaria lidiar con ello».
Los reguladores bancarios y el Congreso tienen poco papel directo en esta etapa, dijo Ian Katz, director gerente de Capital Alpha Partners.
«No veo mucho papel para otros reguladores o el Congreso en el corto y mediano plazo», dijo Katz. «Creo que la postura de supervisión sería la primera en cambiar… la supervisión puede cambiar informalmente, sin necesidad de un proceso formal de reglamentación. Los examinadores podrían reiterar la importancia de la gestión de riesgos. Creo que la liquidez y la exposición transfronteriza son cosas con las que los supervisores les dirían a los bancos que tengan cuidado si la economía se pone fea», dijo Katz.
En última instancia, Kedia dice que el mayor riesgo puede ser la incertidumbre misma, especialmente si el conflicto se prolonga y los mercados no tienen motivos para ser más optimistas.
«Lo único que puedo decir con seguridad es que es extremadamente incierto», afirmó Kedia. «No es bueno para nadie».